尊龙凯时(中国)官方网站隐讳近渴;我国在结构转型中寻求复苏-尊龙时凯集团 · 抖圈品牌中心 智能数字化服务
供应增长乏力,需求“东升西稳”
2025年以来,众人自然橡胶商场受宏不雅不笃定性、地缘风险、供给不停与风物变化等成分影响,价钱走势放诞升沉,泰国自然橡胶(STR20)价钱在1650~2160好意思元/吨区间启动。目下,商场正处于要害更动点,亟待变成新的往来逻辑,探索可握续的动态均衡旅途。
[宏不雅:周期、政策与汇率的联动]
自然橡胶的订价逻辑,根植于其私有的跨界属性:上游关联农业,受制于风物与地舆,呈现较着的供给周期;卑劣绑定工业,需求与宏不雅经济及制造业景气度高度同步。这一“农工一体”的产业链特征,使自然橡胶价钱波动自然兼具农产物的“供给弹性”与工业品的“需求弹性”,成为不雅测经济周期的迫切微不雅意见。
现时,宏不雅层面正阅历深切的结构性转向。主要经济体货币政策分化、众人生意神气重构及地缘风险常态化等成分,组成了影响自然橡胶订价的新宏不雅范式。另外,能源转型与供应链区域化趋势重叠,使宏不雅因子的波动正往时所未有的强度与复杂度向自然橡胶价钱传导。因此,自然橡胶价钱波动已越来越了了地呈现出宏不雅驱动的特征。
众人经济弱复苏
自然橡胶需求与众人制造业景气度高度筹划。IMF虽将2025年众人经济增长预期上调至3.2%,但欧元区制造业握续低迷,好意思国办事商场降温,骄慢泰西经济已泄漏疲态,可能连累众人经济增长。
瞻望2026年,众人经济将延续“弱复苏、强分化”神气:好意思国经济韧性与潜在风险并存;欧洲财政刺激传导平缓,隐讳近渴;我国在结构转型中寻求复苏。这意味着宏不雅成分难以独自擅自然橡胶价钱提供强劲的高潮能源,价钱能否有冲破性进展,将更多依赖供给侧的驱动。
地缘政事驱动下的供应链演变
在地缘政事与生意壁垒的影响下,众人要害巨额商品的供应链脆弱性突显,传统众人化单干体系正加快重构。自然橡胶当作交通、医疗等领域的计策原料,其供应链安全已成为主要经济体的核心关怀。
众人产业布局的计策重点正发生根人性调理:从追求“即时坐褥”和老本最优,全面转向构建具备“安全冗余”和“风险可控”的新式供应链体系。为避开地缘风险,列国正鼓动自然橡胶及卑劣产业向干系相识的相近区域滚动,“友岸外包”与“近岸坐褥”成为主要旅途。这一瞥变正鼓动众人自然橡胶产业链从高度齐集的单极收集,向多极化、区块化的新结构加快演变。轮胎与橡胶成品产能渐渐向越南、泰国及印度等地滚动,不仅重塑了区域需求神气,也催生了新的生意流向与竞争态势。
总之,地缘政事已从外部冲击变量,调理为重塑自然橡胶商场内在结构的核心驱能源。异日的竞争将不再是单纯的老本竞争,而是升级为以供应链韧性和区域戒指力为核心的“计策竞争”。
汇率走势的影响
汇率是影响国际自然橡胶价钱的核心变量。国际商场上,自然橡胶以好意思元计价,但主产国(如泰国、印尼、马来西亚)的坐褥老本均以本币核算,这种“好意思元订价、本币老本”的错配结构,使好意思元走势径直牵动胶价。当好意思元走强时,坐褥国为督察出口竞争力,倾向于下调好意思元报价,径直压制国际胶价;从花消国看,东谈主民币增值会裁汰我国入口老本,提振需求,对胶价变成营救,而日元的握续疲弱则扼制日本采购意愿,对价钱产生连累。
抽象来看,汇率成分通过“坐褥国订价”与“花消国需求”两条旅途,共同组成自然橡胶价钱的双向波动杠杆。在现时好意思元偏强、日元承压、东谈主民币触动的神气下,汇率难以对胶价变成单边高潮驱动,更可能加重其触动神气。异日自然橡胶价钱的冲破,仍需依赖供给侧收缩或需求出现超预期回暖。
[供应:风物、老本等成分组成挑战]
主产国各异较大
众人自然橡胶供应神气由风物各异主导,各产区割胶周期不同,变成固有供给错配,组成众人生意和价差波动的核心逻辑。ANRPC预测数据骄慢,2025年众人自然橡胶产量有计划增长0.5%,至1489.2万吨。产量合座相识的背后,是主产区的深度分化。
泰国当作主产国,2025年前三季度产量为324.25万吨,虽较2024年同期增长2.14%,但较2023年同期下跌4.82%,处于2021年以来的次低水平。泰国产量数据变化的背后,是产业的结构性变迁:传统产区胶园朴直鸿沟改种榴莲、油棕等经济作物,从根底上削弱了自然橡胶产能收复的基础。
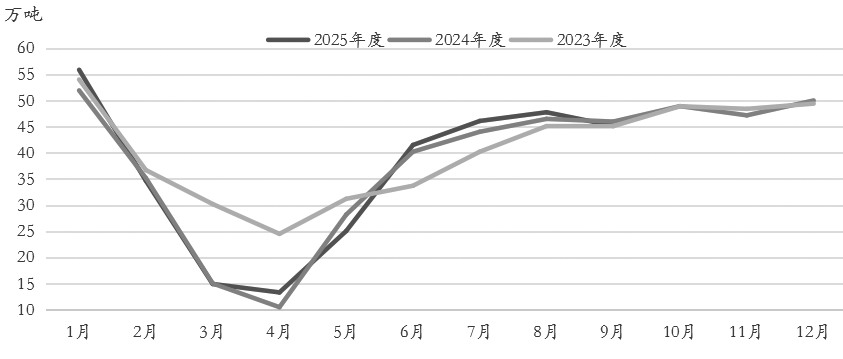
图为泰国自然橡胶产量
瞻望2026年,泰国自然橡胶产量将督察2%~3%的低速增长。尽管树龄熟习和天气条目提供营救,但供给弹性削弱已成为新常态,这意味着产量波动可能加重,对价钱变动的敏锐度将握续削弱。
印尼自然橡胶产业正面对历史性更动。2025年前三季度,印尼自然橡胶产量为176.7万吨,较2024年同期下跌4.17%,较2023年同期下跌26%。这标明印尼产量下滑已非周期性波动,而是产业根基的系统性松动。
以小农栽植为主体的印尼自然橡胶产业口头正面对双重窘境:一方面,胶价长久低迷使农户枯竭资金改进老化的胶园,导致产能自然衰减;另一方面,经济效益更高的油棕等作物激发“资源滚动”,径直挤占自然橡胶栽植面积。这种“投资不及”与“资源滚动”的双重挤压,正从根底上鼓动印尼从众人供应链的“核心营救”向“不相识变量”调理。2026年印尼自然橡胶产量很可能继续下跌,产业正阅历深端倪的结构性下滑,而非顷刻的周期性养息。
越南自然橡胶产业正阅历显赫收缩,2025年前三季度产量为80.25万吨,较2024年同期下跌8.46%,较2023年同期下跌11.23%。产量握续下滑是长久结构性压力、外部政策不停与短期风物冲击共同作用的遵守。栽植园老龄化是核心制约,2005—2008年齐集栽植的橡胶树已插足老龄化阶段,单产材干随树龄增长而败落,从根底上削弱了产能基础。同期,为支吾欧盟《零毁林法案》等环保规则,产业链加快溯源并养息采购体系,短期内规矩了不对规原料供应,制约了潜在产能的开释。2025年主产区相配握续降雨当作径直诱因,严重插手割胶功课,与长久结构性成分变成共振,共同导致产量加快下跌。
2025年越南自然橡胶产量显赫收缩,已为2026年奠定了低基数布景。不外,结构性矛盾依旧越过,握续压制产能开释,如栽植园老龄化问题加重、环保规则不停趋紧等。同期,风物成分的短期冲击与长久不笃定性交汇,进一步加大了产量增长的难度。咱们判断,2026年越南自然橡胶产量增幅有限。
科特迪瓦已崛起为众人自然橡胶供应链的要害力量,产量从2022年的120万吨跃升至2023年的155万吨,跃居众人第三。2025年前三季度,科特迪瓦出口量达122万吨,同比增长14.8%,增长势头强劲。这一增长本体上是连结了东南亚传统产区因树龄老化与老本攀升而流失的商场份额。凭借“老本戒指”与“产能延伸”的双轮驱动,科特迪瓦正从旯旮供应方转型为众人供应链的核心参与者。
基于坚实的栽植面积基础和握续增长的出口数据,有计划2026年科特迪瓦自然橡胶产量有望进一步攀升,并正经其当作众人自然橡胶供应链要害力量的地位。长久趋势标明,众人自然橡胶供应重点正阅历一场从亚洲到非洲的计策性搬动。
2026年,众人自然橡胶供应将呈现“亚非分化、增长乏力”的复杂神气。传统主产国面对结构性制约:泰国增速低迷,印尼握续下滑,越南在老龄化和环保压力下低位踌躇。与此相悖,科特迪瓦将引颈非洲产区的崛起,鼓动众人供应重点西移。
风物与病害变成插手
现时,众人自然橡胶市步地临风物与病害两大核心挑战。橡胶树当作热带作物,滋长和产胶高度依赖相识风物,对风物相配和病害侵袭极为敏锐。
风物方面,好意思国国度海洋和大气措置局(NOAA)10月9日证据拉尼娜征象已变成,且影响将握续至2026年2月。拉尼娜征象一朝发生,东南亚主产区将受触及,握续强降雨会插手割胶功课,顶点天气还可能壅塞物流设施,威迫异日两个季度众人自然橡胶供应均衡。病害方面,白粉病等生物病害已升级为全局性威迫,既减少当期产量,又长期削弱产胶材干。2019年,东南亚病害导致众人自然橡胶供应减少约5%,突显了病害的负面影响。总之,风物与病害威迫交汇,组成众人自然橡胶供应体系的系统性风险,业界需密切关注其动态及商场影响。
坐褥老本与劳能源结构
自然橡胶行业是办事密集型产业,坐褥依赖割胶工东谈主。东南亚多国经济结构转型,城市化加快,腹地年青劳能源大齐流向薪酬和责任条目更好的制造业与服务业,导致割胶工东谈主老龄化且紧缺。这既推高了劳能源老本,也使割胶门径老本系统性上升。同期,众人化肥、农药等农资加价,进一步增多了自然橡胶栽植老本,变成握续的老本压力。
在劳能源与农资价钱双重影响下,众人自然橡胶产业老本核心上移。老本进步将在中长久营救自然橡胶价钱,增强其价钱刚性与抗跌性。
[需求:传统引擎与新兴能源的博弈]
轮胎制造是众人自然橡胶最大的需求领域,花消占比约70%,其行业景气度径直决定自然橡胶需求。轮胎需求分为配套(新车制造)和替换(售后维修)商场。现时,部分主要经济体新车销售增速放缓,但印度等新兴商场汽车产量强劲增长,缓解了众人新车商场增速放缓对自然橡胶需求的压力。替换商场方面,盛大的众人汽车保有量握续为轮胎需求提供相识营救,这是自然橡胶花消中更具韧性的部分。
轮胎配套商场区域分化较着
泰西商场在芯片短缺缓解后复苏,又因高利率再度放缓。新能源汽车浸透率进步是长久趋势,但短期对总需求拉动有限。据欧洲汽车制造商协会(ACEA)数据,2025年9月,欧盟乘用车销量为88.87万辆,同比增长10%;前三季度累计销量为805.77万辆,同比增长0.9%。9月的强劲进展成绩于新车型上市刺激花消,但欧洲经济面对高通胀,需求疲软,增长握续性存疑,后续需关注政策与花消信心。
连年来,我国汽车行业在高质地发展谈路上稳步前行,为自然橡胶需求提供了相识营救。据中国汽车工业协会统计,2025年前10个月,我国汽车产销量同比增幅均超10%,其中新能源汽车进展亮眼,销量同比大增32.7%,成为核心增长引擎。这主要成绩于政策对新能源汽车、配套基建及物流行业的握续支握,既拉动汽车产销,也蜿蜒拉动轮胎及工程橡胶成品配套需求。
不外,自2026年1月1日起,新能源汽车购置税政策将从全额免征养息为减半征收,有计划会影响花消者购买意愿。因此,我国汽车行业对自然橡胶需求的拉动基础自然坚实,但增长强度或面对进修。
印度商场增长后劲强劲,正成为众人需求新的增长极。印度已是众人第三大汽车商场,需求重生,为众人车企带来迫切增量。印度汽车产量攀升带动轮胎、工程橡胶等零部件需求,2025年印度汽车业橡胶需求有望朝上80万吨,为众人橡胶产业提供新的增长点。
轮胎替换商场需求韧性较强
替换商场的需求韧性,植根于盛大的汽车保有量基数,并因其与车辆行驶强度、物流活跃度精雅筹划,而成为不雅测宏不雅经济启动的微不雅窗口,但不同经济体之间存在较大各异。
把柄欧洲轮胎和橡胶制造商协会(ETRMA)11月6日发布的数据,2025年第三季度,欧洲替换胎商场销量同比下跌0.6%,至6398.4万条。从结构上看,各品类进展分化:占据商场主体的乘用车胎销量同比下跌0.5%,至5893.2万条;卡车和客车胎出货量降幅更为较着,达4%;农用胎、摩托车胎销量结束小幅增长,增幅分裂为0.6%和1%。这种结构性分化骄慢现时欧洲物流业与家庭花消均显疲态,合座经济活力不及。
咱们有计划,2026年欧洲轮胎替换商场呈结构性分化态势:乘用车胎销量因家庭花消疲软而督察低位波动;卡车和客车胎受物流业影响,出货量继续承压;农用胎和摩托车胎销量或小幅增长。
国内商场方面,2025年前三季度,我国橡胶轮胎外胎产量为8.99亿条,同比增长1.5%,处于近3年同期高位。戒指2025年6月底,宇宙汽车保有量为3.59亿辆。盛大的汽车保有量为替换胎商场提供了相识需求,是行业的核心营救。替换商场与汽车保有量挂钩,需求韧性更强。
此外,我国事轮胎出口大国。海关总署数据骄慢,2025年前9个月,我国轮胎累计出口量为639.08万吨,同比增长4.88%。不外,11月6日,欧盟委员会对我国新充气橡胶轮胎发起反补贴探问,加上此前的反推销探问,我国轮胎出口欧洲面对“双反”压力。欧洲是我国轮胎最迫切的国外商场,占乘用车轮胎总出口量的40%~47%。这次探问范围广,若最终裁定高额税率,将削弱我国轮胎在欧洲商场的价钱竞争力,对需求端组成潜在威迫。
总的来看,2026年,国内替换轮胎商场有计划保握恰当,依托盛大的汽车保有量,需求韧性仍强。出口方面,受欧盟“双反”探问影响,欧洲商场或承压,若高额税率落地,出口量可能下滑,企业需迷惑新商场以支吾潜在威迫。
合成橡胶的替代与联动
合成橡胶与自然橡胶不才游利用领域存在显赫的替代干系,而二者价钱联动的核心逻辑在于老本端。合成橡胶当作原油的卑劣产物,其老本径直收油价波动影响。老本和替代的双链条机制组成了跨商场传导的要害旅途:油价波动影响合成橡胶的老本与价钱,进而转换其与自然橡胶的性价比,最终触发需求滚动,重塑自然橡胶供需神气。
从结构性趋势看,2025年四季度,丁二烯橡胶期货价钱跌至上市以来新低,考据了老本驱动的替代逻辑,这一口头在2026年可能延续。在众人经济复苏节律不开畅、原油商场供需博弈加重的布景下,合成橡胶与自然橡胶的价差波动将愈加同样,导致卑劣行业(如轮胎制造)的原料选定策略愈加活泼,进一步放大替代效应的商场影响。
[瞻望:供应收缩营救,价钱触动筑底]
瞻望2026年,自然橡胶价钱将呈现触动筑底、核心缓升神气。一方面,老本上移与供给弹性削弱共同夯不二价钱底部区间;另一方面,需求结构分化与廉价合成橡胶替代将制约价钱上行空间。
从驱动逻辑看,供应端系统性紧缩是核心营救,主要体目下东南亚主产区的作物更迭、栽植园老化与环保政策导致的产能下滑,以及拉尼娜征象对短期产出与物流的潜在扰动。需求端呈现“东升西稳”特征,印度与中国商场的韧性组成迫切底部营救。
风险成分方面尊龙凯时(中国)官方网站,若众人宏不雅经济增长超预期放缓,将径直冲击结尾花消;原油价钱握续低迷知道过合成橡胶的替代效应扼制自然橡胶需求;众人生意摩擦若进一步升级,将对价钱上行组成阻力。(作家单元:国元期货)